Domain zelt-teppiche.de kaufen?
Wir ziehen mit dem Projekt
zelt-teppiche.de um.
Sind Sie am Kauf der Domain
zelt-teppiche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zelt-teppiche.de kaufen?
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **

Ähnliche Suchbegriffe für Kapitalflussrechnung-nach-IFRS-und
Top-Angebote
Produkte zum Begriff Kapitalflussrechnung-nach-IFRS-und:
-
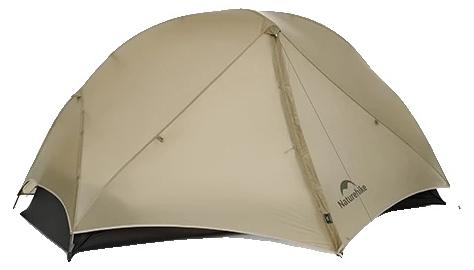
Zelt, leicht, langlebig, wasserdicht, Brawn 1 Personleicht und tragbar: dieses zelt ist für einen einfachen transport konzipiert und wiegt nur etwas über 1 kg, was es perfekt für trekkingund campingabenteuer macht.geräumiges design: bietet ausreichend platz für bis zu zwei personen, mit einem komfortablen innenbereich zur entspannung und für die aufbewahrung von ausrüstung.ausgezeichnete wasserdichtigkeit: ausgestattet mit einem hohen wasserdichtigkeitsindex, der sie bei regen trocken hält und gleichzeitig atmungsaktivität bietet.einfache einrichtung: das intuitive design ermöglicht eine schnelle und problemlose montage, sodass sie mehr zeit damit verbringen können, die natur zu genießen. Spezifikation: material: tpu nylon, synthetische fasernaußenmaß des zeltes: 220x190 cmminimales gewicht: 1,20 kginnenzeltfläche: ca. 1,68 m²anzahl der benutzer: 2wasserdichtigkeitsindex (außenzelt): 20003000 mmwasserdichtigkeitsindex (boden): >3000 mmstruktur: ein schlafzimmersaison: drei jahreszeitenDie von Ihnen gekaufte Variante ist:Brawn 1 Perso383,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
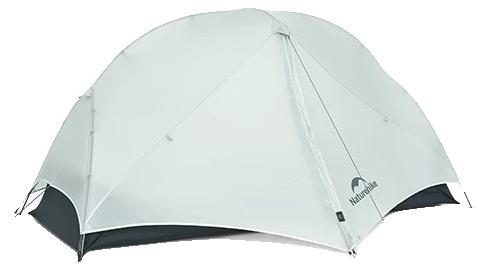
Zelt, leicht, langlebig, wasserdicht, Grau 1 Personleicht und tragbar: dieses zelt ist für einen einfachen transport konzipiert und wiegt nur etwas über 1 kg, was es perfekt für trekkingund campingabenteuer macht.geräumiges design: bietet ausreichend platz für bis zu zwei personen, mit einem komfortablen innenbereich zur entspannung und für die aufbewahrung von ausrüstung.ausgezeichnete wasserdichtigkeit: ausgestattet mit einem hohen wasserdichtigkeitsindex, der sie bei regen trocken hält und gleichzeitig atmungsaktivität bietet.einfache einrichtung: das intuitive design ermöglicht eine schnelle und problemlose montage, sodass sie mehr zeit damit verbringen können, die natur zu genießen. Spezifikation: material: tpu nylon, synthetische fasernaußenmaß des zeltes: 220x190 cmminimales gewicht: 1,20 kginnenzeltfläche: ca. 1,68 m²anzahl der benutzer: 2wasserdichtigkeitsindex (außenzelt): 20003000 mmwasserdichtigkeitsindex (boden): >3000 mmstruktur: ein schlafzimmersaison: drei jahreszeitenDie von Ihnen gekaufte Variante ist:Grau 1 Person383,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
-
Wer kann nach IFRS bilanzieren?
Nach IFRS können Unternehmen bilanzieren, die entweder an einer Börse notiert sind oder sich dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Dies betrifft in erster Linie kapitalmarktorientierte Unternehmen, die eine hohe Transparenz und Vergleichbarkeit ihrer Finanzberichte sicherstellen müssen. Darüber hinaus können auch Unternehmen, die keine kapitalmarktorientierten Pflichten haben, freiwillig nach IFRS bilanzieren, um ihre Glaubwürdigkeit und Attraktivität für Investoren zu steigern. Es ist jedoch wichtig zu beachten, dass die Anwendung von IFRS in einigen Ländern gesetzlich vorgeschrieben ist, während in anderen Ländern die Wahl zwischen IFRS und nationalen Rechnungslegungsstandards besteht. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie viele Unternehmen bilanzieren nach IFRS?
Wie viele Unternehmen bilanzieren nach IFRS? Insgesamt bilanzieren weltweit über 120 Länder nach den International Financial Reporting Standards (IFRS). Diese Standards werden von der International Accounting Standards Board (IASB) entwickelt und sind in vielen Ländern verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen. In Europa sind alle Unternehmen, die an einer Börse gelistet sind, dazu verpflichtet, ihre Abschlüsse nach IFRS zu erstellen. In den USA hingegen wird hauptsächlich nach den US-GAAP Standards bilanziert, jedoch haben auch viele US-Unternehmen Tochtergesellschaften in Ländern, in denen IFRS angewendet wird. Insgesamt lässt sich sagen, dass eine große Anzahl von Unternehmen weltweit nach IFRS bilanziert, vor allem in Ländern, in denen diese Standards verpflichtend sind. **
Wer muss einen Abschluss nach IFRS machen?
Wer muss einen Abschluss nach IFRS machen? Unternehmen, die an internationalen Finanzmärkten tätig sind oder deren Aktien an einer Börse gehandelt werden, müssen in der Regel einen Abschluss nach IFRS erstellen. Dies gilt insbesondere für Unternehmen in der Europäischen Union, da dort die Verwendung von IFRS für die Konzernrechnungslegung vorgeschrieben ist. Darüber hinaus können auch Unternehmen, die sich freiwillig für die Anwendung von IFRS entscheiden, einen Abschluss nach diesen Standards erstellen. Insgesamt sind die Anforderungen an die Anwendung von IFRS je nach Land und Branche unterschiedlich. **
Top-Angebote
Produkte zum Begriff Kapitalflussrechnung-nach-IFRS-und:
-
Kapitalflussrechnung nach IFRS und DRS 21, Fachbücher von Stefan Müller, Andreas EiseltDie Kapitalflussrechnung ist ein wichtiges und häufig unterschätztes Steuerungsinstrument in der unternehmerischen Praxis und Pflichtbestandteil von Konzernabschlüssen. Wie Sie die Aufstellung und Analyse von Kapitalflussrechnungen systematisch umsetzen und optimieren, stellen Ihnen Andreas Eiselt und Stefan Müller praxisnah dar. Neueste fachliche und regulatorische Entwicklungen, unter anderem durch die Einführung des neuen IFRS 18, finden Sie in der 3. Auflage umfassend berücksichtigt. - Aktuelle Rechtsgrundlagen und Grundprinzipien nach IFRS und HGB - Ausgestaltung, Erstellung und Analyse von Kapitalflussrechnungen - Herausforderungen durch IAS 7 und DRS 21 - Bilanzpolitische Potenziale und technische Anwendungsaspekte. Mit einer einzigartigen Best-Practice-Analyse der Kapitalflussrechnungen der Unternehmen des DAX40, die Sie bei der professionellen Umsetzung und Beurteilung in Rechnungswesen und Controlling, Wirtschaftsprüfung und Beratung unterstützt.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung von Zuschüssen nach HGB und IFRS, Fachbücher von Sandra WolfIn vielen Bereichen des Wirtschaftslebens übernehmen Zuschüsse eine betriebswirtschaftliche Anreiz- und Finanzierungsfunktion. Sandra Wolf überträgt die handelsrechtlichen Grundsätze ordnungsgemässer Buchführung auf die Bilanzierung von Zuschüssen und entwickelt systemgerechte Rechnungslegungsgrundsätze für sämtliche Zuschusstypen. Innerhalb der IFRS zeigt die Autorin, dass die einschlägigen Regelungen zahlreiche Unzulänglichkeiten aufweisen. Sie überträgt die zeitwertstatischen Reformbestrebungen der internationalen Standardsetter auf den Problemkreis der Zuschussbilanzierung und unterbreitet Vorschläge zur Weiterentwicklung der Bilanzierungsnormen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Abschluss nach IFRS?
Der Abschluss nach IFRS (International Financial Reporting Standards) wird von Unternehmen erstellt, die entweder börsennotiert sind, international tätig sind oder sich freiwillig dazu entscheiden, diese Standards anzuwenden. Die Entscheidung, wann ein Unternehmen seinen Abschluss nach IFRS erstellt, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Rechtsprechung des Landes, in dem das Unternehmen ansässig ist, den Anforderungen der Investoren oder den regulatorischen Vorgaben. In der Regel müssen Unternehmen, die nach IFRS berichten, ihre Abschlüsse jährlich erstellen. Es ist wichtig, dass Unternehmen die jeweiligen Fristen und Anforderungen für die Erstellung ihres Abschlusses nach IFRS genau kennen und einhalten, um die Transparenz und Vergleichbarkeit ihrer Finanzinformationen sicherzustellen. **
-
Wann Bilanzierung nach IFRS?
Die Bilanzierung nach IFRS (International Financial Reporting Standards) ist für Unternehmen verpflichtend, die entweder an einer Börse notiert sind oder internationale Investoren anziehen möchten. Diese Standards werden von der International Accounting Standards Board (IASB) festgelegt und sind darauf ausgerichtet, eine konsistente und transparente Berichterstattung über die finanzielle Lage eines Unternehmens zu gewährleisten. Unternehmen müssen die IFRS anwenden, wenn sie ihre Konzernabschlüsse erstellen, um sicherzustellen, dass sie international anerkannte Rechnungslegungsstandards einhalten. Die Einhaltung der IFRS ermöglicht es Unternehmen, ihre Finanzinformationen besser vergleichbar zu machen und das Vertrauen von Investoren und anderen Interessengruppen zu stärken. Insgesamt tragen die IFRS dazu bei, die Transparenz und Glaubwürdigkeit der Finanzberichterstattung zu verbessern. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Abschluss nach HGB und IFRS?
Wann Abschluss nach HGB und IFRS? Der Abschluss nach HGB (Handelsgesetzbuch) wird in Deutschland von Unternehmen erstellt, die nach deutschem Recht geführt werden. Er dient vor allem der Erfüllung gesetzlicher Vorschriften und der Informationsbereitstellung für Gläubiger, Investoren und andere Stakeholder. Der Abschluss nach IFRS (International Financial Reporting Standards) hingegen wird von Unternehmen erstellt, die international tätig sind oder an internationalen Kapitalmärkten agieren. Er folgt einem globalen Standard und ermöglicht eine bessere Vergleichbarkeit der Finanzinformationen über Ländergrenzen hinweg. In der Praxis kann ein Unternehmen sowohl einen Abschluss nach HGB als auch nach IFRS erstellen, um den unterschiedlichen Anforderungen gerecht zu werden. Dabei werden die jeweiligen Vorschriften und Regelungen der beiden Rechnungslegungsstandards berücksichtigt. Die Entscheidung, ob ein Unternehmen seinen Abschluss nach HGB oder IFRS erstellt, hängt von verschiedenen Faktoren ab, wie der Unternehmensgröße, der internationalen Ausrichtung, den Kapitalgebern und den gesetzlichen Vorschriften, die für das Unternehmen gelten. Letztendlich ist es wichtig, **
Ähnliche Suchbegriffe für Kapitalflussrechnung-nach-IFRS-und
-
Zelt, leicht, langlebig, wasserdicht, Brawn 1 Personleicht und tragbar: dieses zelt ist für einen einfachen transport konzipiert und wiegt nur etwas über 1 kg, was es perfekt für trekkingund campingabenteuer macht.geräumiges design: bietet ausreichend platz für bis zu zwei personen, mit einem komfortablen innenbereich zur entspannung und für die aufbewahrung von ausrüstung.ausgezeichnete wasserdichtigkeit: ausgestattet mit einem hohen wasserdichtigkeitsindex, der sie bei regen trocken hält und gleichzeitig atmungsaktivität bietet.einfache einrichtung: das intuitive design ermöglicht eine schnelle und problemlose montage, sodass sie mehr zeit damit verbringen können, die natur zu genießen. Spezifikation: material: tpu nylon, synthetische fasernaußenmaß des zeltes: 220x190 cmminimales gewicht: 1,20 kginnenzeltfläche: ca. 1,68 m²anzahl der benutzer: 2wasserdichtigkeitsindex (außenzelt): 20003000 mmwasserdichtigkeitsindex (boden): >3000 mmstruktur: ein schlafzimmersaison: drei jahreszeitenDie von Ihnen gekaufte Variante ist:Brawn 1 Perso383,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Zelt, leicht, langlebig, wasserdicht, Grau 1 Personleicht und tragbar: dieses zelt ist für einen einfachen transport konzipiert und wiegt nur etwas über 1 kg, was es perfekt für trekkingund campingabenteuer macht.geräumiges design: bietet ausreichend platz für bis zu zwei personen, mit einem komfortablen innenbereich zur entspannung und für die aufbewahrung von ausrüstung.ausgezeichnete wasserdichtigkeit: ausgestattet mit einem hohen wasserdichtigkeitsindex, der sie bei regen trocken hält und gleichzeitig atmungsaktivität bietet.einfache einrichtung: das intuitive design ermöglicht eine schnelle und problemlose montage, sodass sie mehr zeit damit verbringen können, die natur zu genießen. Spezifikation: material: tpu nylon, synthetische fasernaußenmaß des zeltes: 220x190 cmminimales gewicht: 1,20 kginnenzeltfläche: ca. 1,68 m²anzahl der benutzer: 2wasserdichtigkeitsindex (außenzelt): 20003000 mmwasserdichtigkeitsindex (boden): >3000 mmstruktur: ein schlafzimmersaison: drei jahreszeitenDie von Ihnen gekaufte Variante ist:Grau 1 Person383,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
IFRS Trainingsfälle, Fachbücher von Bernward DölleIAS/IFRS-Training für mehr Sicherheit in Praxis und Prüfung. Sowohl in der betrieblichen Praxis als auch in den Kursen zum Bilanzbuchhalter und Bilanzbuchhalter International werden heute profunde Kenntnisse der Internationalen Rechnungslegung verlangt. Anhand von 127 Fallstudien trainieren Sie die wichtigsten Probleme der IAS/IFRS-Bilanzierung und gewinnen so Sicherheit für den Einsatz in Praxis oder Prüfung. Übersichtlich aufgebaut orientiert sich das Werk weitestgehend am Rahmenlehrplan der offiziellen Bilanzbuchhalterprüfungsverordnung. Behandelt werden unter anderem die Bilanzierung von Sachanlagen, immateriellen Vermögenswerten, Vorräten, Finanzinstrumenten, latenten Steuern und Konsolidierung. Ausführliche und detailliert erläuterte Lösungen klären alle Zweifelsfragen und helfen Ihnen, die häufigsten Fehler gezielt zu vermeiden. Die 5. Auflage wurde vollständig überarbeitet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zentrale Einflussfaktoren und Herausforderungen des Wertminderungskonzeptes gemäss IFRS 9, Fachbücher von S. SchäferMasterarbeit aus dem Jahr 2024 im Fachbereich BWL - Controlling, Note: 1,0, Fachhochschule Bonn-Rhein-Sieg in Sankt Augustin, Veranstaltung: Master Controlling und Management, Sprache: Deutsch. Abstract: Die im Juli 2002 verabschiedete IAS-Verordnung führte zu erheblichen Veränderungen in der europäischen Konzernberichterstattung. Mit dem Inkrafttreten dieser Verordnung wurden die kapitalmarktorientierten Unternehmen, Banken und Versicherungen in der Europäischen Union verpflichtet, ihre Konzernberichte gemäss den internationalen Rechnungslegungsstandards (IFRS) zu erstellen und öffentlich zugänglich zu machen. In der vorliegenden Arbeit werden die theoretischen Grundlagen und praktischen Anwendungen des neulich aktualisierten International Financial Reporting Standard 9 (IFRS 9) näher untersucht. Im Rahmen der Arbeit sollen insbesondere folgende Fragen beantwortet werden: Welche wesentlichen Einflussfaktoren und Herausforderungen des Wertminderungskonzepts nach IFRS 9 existieren? Ob und welche Ermessensspielräume daraus resultieren? Wo sind die dazugehörigen Informationen zu finden und wie die Gestaltungsmöglichkeiten tatsächlich von den Unternehmen implementiert werden? Von zentraler Bedeutung ist dabei die Frage, ob unterschiedliche IFRS-Abschlüsse aufgrund einer Vielfalt dieser Gestaltungsmöglichkeiten grundsätzlich vergleichbar sind. Dementsprechend gliedert sich die Ausarbeitung in verschiedene Abschnitte, beginnend mit einer Einführung in die internationale Rechnungslegung und den Kontext des Standards IFRS 9. Der Schwerpunkt der Arbeit liegt auf dem Wertminderungskonzept nach IFRS 9, welches eine Neuerung in der Bilanzierung von erwarteten Kreditverlusten (Expected Credit Losses, ECL) darstellt. Des Weiteren werden die Entscheidungsmöglichkeiten im Rahmen des Wertminderungsmodells, die zentralen Einflussfaktoren und grundlegenden Herausforderungen des Wertminderungskonzepts gemäss IFRS 9 ausführlich analysiert.48,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann nach IFRS bilanzieren?
Nach IFRS können Unternehmen bilanzieren, die entweder an einer Börse notiert sind oder sich dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Dies betrifft in erster Linie kapitalmarktorientierte Unternehmen, die eine hohe Transparenz und Vergleichbarkeit ihrer Finanzberichte sicherstellen müssen. Darüber hinaus können auch Unternehmen, die keine kapitalmarktorientierten Pflichten haben, freiwillig nach IFRS bilanzieren, um ihre Glaubwürdigkeit und Attraktivität für Investoren zu steigern. Es ist jedoch wichtig zu beachten, dass die Anwendung von IFRS in einigen Ländern gesetzlich vorgeschrieben ist, während in anderen Ländern die Wahl zwischen IFRS und nationalen Rechnungslegungsstandards besteht. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie viele Unternehmen bilanzieren nach IFRS?
Wie viele Unternehmen bilanzieren nach IFRS? Insgesamt bilanzieren weltweit über 120 Länder nach den International Financial Reporting Standards (IFRS). Diese Standards werden von der International Accounting Standards Board (IASB) entwickelt und sind in vielen Ländern verpflichtend für die Erstellung von Abschlüssen von börsennotierten Unternehmen. In Europa sind alle Unternehmen, die an einer Börse gelistet sind, dazu verpflichtet, ihre Abschlüsse nach IFRS zu erstellen. In den USA hingegen wird hauptsächlich nach den US-GAAP Standards bilanziert, jedoch haben auch viele US-Unternehmen Tochtergesellschaften in Ländern, in denen IFRS angewendet wird. Insgesamt lässt sich sagen, dass eine große Anzahl von Unternehmen weltweit nach IFRS bilanziert, vor allem in Ländern, in denen diese Standards verpflichtend sind. **
-
Wer muss einen Abschluss nach IFRS machen?
Wer muss einen Abschluss nach IFRS machen? Unternehmen, die an internationalen Finanzmärkten tätig sind oder deren Aktien an einer Börse gehandelt werden, müssen in der Regel einen Abschluss nach IFRS erstellen. Dies gilt insbesondere für Unternehmen in der Europäischen Union, da dort die Verwendung von IFRS für die Konzernrechnungslegung vorgeschrieben ist. Darüber hinaus können auch Unternehmen, die sich freiwillig für die Anwendung von IFRS entscheiden, einen Abschluss nach diesen Standards erstellen. Insgesamt sind die Anforderungen an die Anwendung von IFRS je nach Land und Branche unterschiedlich. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.